Domain sturmpionier.de kaufen?
Wir ziehen mit dem Projekt
sturmpionier.de um.
Sind Sie am Kauf der Domain
sturmpionier.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sturmpionier.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **

Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
-
Was sind Bestands- und Erfolgskonten?
Bestandskonten sind Konten, die den Wert und die Menge der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt anzeigen. Sie werden in der Bilanz ausgewiesen. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Gewinn- und Verlustrechnung. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. **

Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
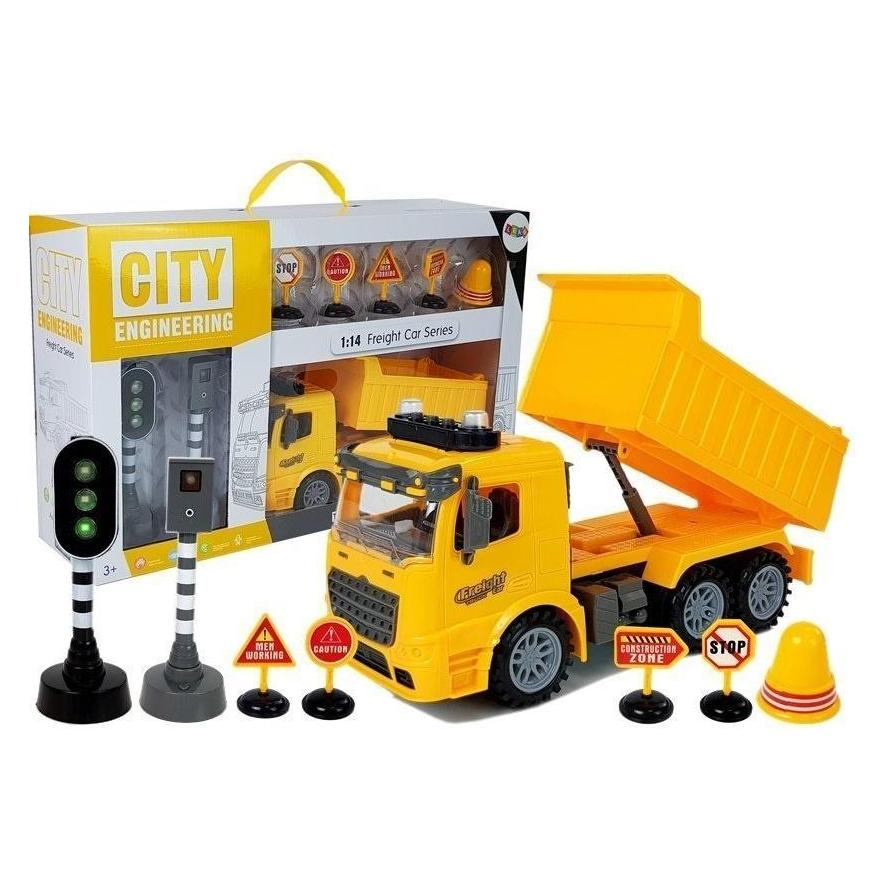
Spielzeug-Baumaschine LENA "Truckies Set Baustelle", gelb, Spielzeugfahrzeuge, Kinder, Kunststoff, Made in EuropeLENA® Truckies Set Baustelle. Set enthält Truckies Kipper, Truckies Schaufellader, ein Set aus 6 Verkehrszeichen und Aufklebern, eine zusätzliche LENA® Spielfigur Polizist und eine Straßensperre. Indoor und Outdoor geeignet für Kinder ab 2 Jahren....24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kinderweste "Bauarbeiter"Kinderweste Bauarbeiter – so sind die Nachwuchskräfte der Faschingsbaustelle perfekt für den nächsten harten Bauarbeiter-Einsatz gerüstet!Besonderheiten: Aufdruck WORK ZONE hintenLieferumfang: WesteGrößenhinweis: Universalgröße für KinderFarbe: orangeStoffart: aus formstabilem VliesMaterial: 100 % PolyesterKleine Bauarbeiterfans, aufgepasst: Hört Ihr schon die Baustellenfahrzeuge über den Schotter rattern? Euer Einsatz steht kurz bevor! Zieht euch schnell eure neue Bauarbeiter-Weste über und schon kann es losgehen! Vielleicht gibt’s in Mamas oder Papas Kostümkiste noch ein paar Accessoires wie einen Bauarbeiter-Helm, Ohrenschützer oder eine Schutzbrille? Toll, dann könnt ihr eurem Bauarbeiter-Kostüm den letzten Schliff verleihen!5,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Krisch, Rüdiger: Bauherren-Praxismappe BauplanungBauherren-Praxismappe Bauplanung , Der große Ratgeber für Ihren eigenen Hausbau Der Traum vom eigenen Haus: Hausbau ist eine wichtige und auch sehr persönliche Angelegenheit, bei der die eigenen Vorstellungen und tatsächlich in die Realität übertragbare Umsetzungen zusammenspielen - sodass im besten Fall das perfekte Endergebnis hervorbringt. Dieser Ratgeber gibt Ihnen praktische Tipps und wertvolle Ratschläge mit an die Hand, damit Sie als zukünftige Bauherr*in optimal auf die Zusammenarbeit mit Ihren Architekten und Baupartnern vorbereitet sind. Passend hierfür gibt es in diesem Ratgeber nicht nur Informationen rund um die Entwurfsplanung eines Hauses, sondern auch heraustrennbare Checklisten und Fragebögen, mit Hilfe derer Sie Ihre individuellen Wünsche und Vorstellungen definieren und schlussendlich in die Tat umsetzen können. Die Experten der Stiftung Warentest machen Sie darüber hinaus fit für kompetente Gespräche mit Ihren Baupartnern und bringen Ihnen Themen wie Energieversorgung, Kostenberechnung und rechtliche Bedingungen näher. Außerdem werden Sie von Beginn an begleitet - von der Grundstückssuche, über den Ablauf der Planung und die Entwurfsplanung bis hin zu Ausführung und Bau Ihrer Traumimmobilie. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Unser Bauherren-Handbuch Praxismappen##, Autoren: Krisch, Rüdiger, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Musterplänen und Checklisten, Keyword: anregung; baugenehmigung; baumeister; bauplanung; bauteile; bedarfsermittlung; eigenheim; finanzierung; gebäude; grundstück; handbuch; handwerk; hausbau; haustechnik; hinweis; immobilie; kontrolle; planung; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 295, Breite: 206, Höhe: 10, Gewicht: 486, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181590919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoffstadt, Hans Joachim: Abwicklung von BauvorhabenAbwicklung von Bauvorhaben , "Abwicklung von Bauvorhaben" unterstützt Architekten und Planer sowie Studenten und Bauherren bei der Vorbereitung, Planung und Umsetzung von Bauprojekten: vom ersten Entwurf bis zur Abnahme und Abrechnung. Bau- und planungsrechtliche Themen wie Genehmigungsverfahren, Bauvertrag und Bauausführung, Kostenplanung, BIM usw. werden dabei praxisnah vermittelt. Anhand eines chronologischen Beispielprojektes mit Architektenvertrag, Honorarabrechnung, vollständigen Planunterlagen inklusive Baubeschreibung, Kostenschätzung und -berechnung sowie Ausschreibungsunterlagen erläutern die Autoren anschaulich und leicht verständlich die zeitlichen, rechtlichen und organisatorischen Abläufe. Im Anhang steht der komplette Bauantrag des Beispielprojektes mit den dazugehörigen Plänen, Nachweisen und Berechnungen bereit. Darüber hinaus dienen nützliche Arbeitshilfen und Planungsunterlagen als Vorlagen für eigene Projekte. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 9. Auflage, Erscheinungsjahr: 202311, Produktform: Leinen, Autoren: Hoffstadt, Hans Joachim~Olzem, Oliver, Auflage: 23009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 235, Abbildungen: 79 s/w-Abbildungen und 7 Karten/Tabellen, Keyword: Bauablauf; Bauantrag; Bauausführung; Baukosten; Bauplanung; Bauzeitenplanung; Genehmigungsplanung; Projektmanagement, Fachschema: Hausbau~Hochbau / Hausbau~Bau / Ratgeber~Hausbau / Bauratgeber~Konstruktion - Konstrukteur~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung, Fachkategorie: Architektur: berufliche Praxis~Konstruktion, Entwurf, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauplanung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Mller Medien GmbH & Co. KG, Länge: 242, Breite: 175, Höhe: 17, Gewicht: 703, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von EAN: 9783481046163, Vorgänger: 3823458, Vorgänger EAN: 9783481036683 9783481028268 9783481018399 9783481012304 9783481007331 9783481005788, eBook EAN: 9783481046156, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0600, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 149081869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
-
Was sind Bestands- und Erfolgskonten?
Bestandskonten sind Konten, die den Wert und die Menge der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt anzeigen. Sie werden in der Bilanz ausgewiesen. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Gewinn- und Verlustrechnung. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.